【2026年9月最新】フラット35の金利動向と今後の予測|金利上昇時代でも後悔しない住宅ローンの賢い選び方
- TOP
- ファイナンシャルプランナー(FP)コラム
- 【2026年9月最新】フラット35の金利動向と今後の予測|金利上昇時代でも後悔しない住宅ローンの賢い選び方
執筆者
一般社団法人 住宅購入支援協会 代表理事
住宅購入カウンセラー
ファイナンシャルプランナー(FP)
宅建業従事者
小日向 邦夫 が執筆しました。
 「ニュースで住宅ローンの金利が上がっていると聞いて不安......」
「今マイホームを買うと、毎月の返済額がとんでもないことになってしまうのでは?」
長らく続いた超低金利時代が転換点を迎え、全期間固定金利の代表格である「フラット35」の金利も上昇傾向が続いています。これからマイホームの購入を検討されている方にとって、資金計画の要となる金利動向は、家計の将来を左右する極めて重要なテーマです。
しかし、むやみに不安を抱く必要はありません。現在の金利水準は過去の日本の歴史から見れば「異常な高金利」ではなく、かつての標準的な水準に戻りつつある金融の正常化局面と言えます。さらに、国の優遇制度である「子育てプラス」や省エネ住宅への支援を正しく組み合わせれば、金利上昇局面であっても返済負担をしっかりと抑えることが可能です。
今回は、2026年9月の最新データをもとに、金利上昇の背景や今後の見通し、そして後悔しないための住宅ローン選びのポイントを分かりやすく解説します。
2026年9月最新のフラット35金利動向
まずは、足元におけるフラット35の最新金利水準を確認してみましょう。
2026年9月のフラット35における最多適用金利(主要金融機関が提供する金利・新機構団信付き)は、借入期間が「21年以上35年以下」、自己資金を1割以上用意する「融資率9割以下」の一般的な条件において、年3.460%となりました。前月(2026年8月:3.290%)から0.17ポイントの上昇となっています。
2026年9月 フラット35 金利一覧(新機構団信付き)
| 借入期間 | 融資率 | 金利 | 前月比 |
|---|---|---|---|
| 21年〜35年 | 9割以下 | 年3.460% | +0.17ポイント |
| 21年〜35年 | 9割超 | 年3.570% | +0.17ポイント |
| 20年以下 | 9割以下 | 年3.140% | +0.17ポイント |
| 20年以下 | 9割超 | 年3.250% | +0.17ポイント |
表面上の金利が3%台半ばまで上がっているため、「高すぎる」と驚かれるかもしれません。しかし、固定金利の基準となる長期金利(10年国債利回り)が上昇していることに加え、住宅金融支援機構が抱えていた資金調達コスト(機構債利率)との「逆ザヤ(原価割れ状態)」を正常化させる調整が進んだことが、近年の金利改定の大きな要因となっています。
過去の歴史から見る金利推移:いまは本当に「異常」なのか?
客観的な視点を持つために、フラット35が始まった2003年以降の歴史を振り返ってみましょう。
実は、制度開始当初から2007年頃にかけて、フラット35の金利はおおむね2%台後半から3%前後で推移していました。その後、リーマンショック後の金融緩和や2016年のマイナス金利政策によって、一時は最頻金利が「0.90%」(借入期間21年〜35年・融資率9割以下の場合)まで低下するという、歴史的な超低金利のボーナスタイムが到来していたのです。
つまり、現在の3%台半ばという水準は「過去に例のない異常値」ではなく、「かつての一般的な水準に戻った」と言えます。現在多くの購入検討者を悩ませている本質は、金利の絶対的な高さというよりも、2025年末までは1%台だった金利が2026年に入ってわずか半年ほどで一気に3%台へと駆け上がった(2025年12月:1.97%→2026年6月:3.21%)「上昇スピードの速さ」にあります。
今後の金利見通しと「変動金利」との向き合い方
金融市場の見通しを総合すると、極端な急騰は落ち着きを見せるものの、日銀の段階的な金融正常化方針を背景に、緩やかな金利高止まり・上昇基調が継続するシナリオが有力視されています。当面の間、フラット35は「3%台が標準」という前提で計画を立てるのが堅実です。
ここで多くの方が「表面金利が1%前後〜1.5%台の変動金利にした方が良いのでは?」と悩みます。確かに、足元の毎月返済額だけを比べれば変動金利が魅力的に見えます。
しかし、固定金利が将来の利上げリスクをすでに織り込んで上昇しているのに対し、変動金利は「これから利上げの影響を受けて上がる余地」を残しています。特に出産や育休、子どもの進学などで将来支出の変動が大きい子育て世帯にとって、「完済まで毎月の返済額が1円も変わらない」というフラット35の安心感は、家計管理における最大の防御策となります。
金利引き下げの切り札「フラット35 子育てプラス」の威力
表面金利が3%台だからといって、落胆する必要はありません。国は少子化対策の一環として、大幅な金利引き下げ制度「【フラット35】子育てプラス」を展開しています。
制度の主な特徴
- ポイント制で金利優遇:1ポイント獲得ごとに「当初5年間、年▲0.25%」金利引き下げ
- ポイントの上限撤廃:子どもの人数(1人あたり1ポイント等)や若年夫婦世帯の要件に応じたポイントが加算され、従来のポイント上限が撤廃
- 期間の繰り越し:4ポイント(年▲1.0%)を超えた分は、6年目〜10年目の引き下げへと繰り越される
- 住宅性能(ZEH等)との合算:省エネ性能や長期優良住宅のポイントと合算可能
例えば、「お子様が2人(2ポイント)」のご家庭が「ZEH住宅(3ポイント)」を購入した場合、合計5ポイントを獲得できます。この場合、当初5年間は最大幅である「年▲1.0%」、6〜10年目も「年▲0.25%」の引き下げが適用されます。
2026年9月の最頻金利(最も多い金利)が3.460%であっても、次のように負担を抑えることができます。
| 期間 | 適用金利 | 引き下げ幅 |
|---|---|---|
| 当初1〜5年目 | 年2.460% | ▲1.0% |
| 6〜10年目 | 年3.210% | ▲0.25% |
このように、教育費などの支出が膨らみやすい最初の数年間を、2%台前半の負担に抑え込むことが可能です。
住宅専門ファイナンシャルプランナーの視点:金利上昇時代に後悔しないための心得
マイホーム購入において最も避けたい失敗は、銀行が貸してくれる「借入可能額」を「自分たちが安全に返せる額」だと過信してしまうことです。
金利が上昇局面にある今だからこそ、以下の3点を意識した資金計画が欠かせません。
- 総返済額でシミュレーションする:目先の月々返済だけでなく、諸費用や将来の修繕費まで見通す。
- 家計のブレ幅を抑える:共働き世帯の収入変動リスクに耐えられるか確認する。
- 公的優遇制度をフル活用する:子育てプラスや住宅性能評価を活用し、実質金利を賢く下げる。
金利が動く時代は、住宅ローン選びの難易度が上がりますが、正しい知識と制度の活用法を知っていれば決して恐れることはありません。ご家族の将来設計に寄り添い、無理のない「適正予算」で、心から安心できる住まいづくりを進めていきましょう。
「我が家の場合は変動と固定のどちらが合っているのか」「子育てプラスを使うと毎月の支払いはいくらになるのか」など、少しでも迷いや不安がある方は、ぜひ中立な立場の専門家や相談窓口を活用してみてください。家族のライフプランに合わせた綿密なシミュレーションを行うことが、理想の家づくりを成功へ導く確かな一歩となります。
埼玉県近郊の住宅購入・中古マンション購入・住宅ローン・リノベーションの無料相談はこちらからご予約ください。
一般社団法人 住宅購入支援協会 代表理事
住宅購入カウンセラー
ファイナンシャルプランナー(FP)
宅建業従事者
小日向 邦夫
人気コラムベスト5
-
 ファイナンシャルプランナーさん年収700万円で住宅ローン5000万円を組んでも大丈夫ですか?
初めての住宅購入は人生の大きな決断です。特に、年収700万円前後の収入で住宅ローン5000万円もの借入をしても大丈夫なのか、続きを読む
-
 子供が生まれる前の住宅購入はやめた方が良いですか?
「そろそろマイホームを」と考えたとき、多くの方が直面するのが「子供ができる前に買うべきか、それとも後にすべきか」という難問です。続きを読む
-
 世帯年収850万円で住宅ローン5,000万円は大丈夫?「借りられる額」と「返せる額」の絶対的な違い
住宅購入は、多くの方にとって人生最大の買い物です。特に、住宅ローンを組む際には、「この金額で本当に大丈夫だろうか」という不安が続きを読む
-
 【住宅購入者必見】忘れた頃にやってくる「不動産取得税」で損しないための知識
マイホーム購入おめでとうございます!新居での生活が落ち着いた頃、都道府県から届く一通の納税通知書があります。続きを読む
-
 【2026年】全国・埼玉県の住宅補助金制度を徹底解説!新築・リフォームで最大限に活用するポイント
日銀の金利政策の転換や建築資材価格の上昇、光熱費負担の増加などを背景に、住宅取得やリフォームの資金計画は以前にも増して重要続きを読む
ご相談者様の声
「住宅購入は人生の中で一番大きな買い物です。自分たちで勉強をしているとしても、やはりプロに相談することが大切だと思います。私の経験から、「中立の立場」の方に相談することは家探しでは大きなポイントになると断言できます。」
おはなし:Iさん(埼玉県白岡市)
住宅購入専門のファイナンシャルプランナー(FP)による
埼玉県近郊の住宅購入・中古マンション購入・住宅ローン・リノベーションの
無料相談予約 受付中です。
 住宅購入において資産運用を意識することは、現代の金融環境において非常に重要です。
今後どのような支出が想定されるかをライフプランシミュレーションによって確認することで、将来への不安が軽減できます。おうちの買い方相談室さいたまでは、お客様のご希望やご状況を丁寧にヒアリングし、不安の無い住宅ローンの組み方もご提案しますので、是非お気軽にご相談ください。
当社は、住宅購入、中古マンション購入、不動産購入、
リノベーション、住宅ローン新規借り入れ等に特化した知識と経験を
持つ独立系ファイナンシャルプランナーとして、
お客様の立場に立った中立・公正なアドバイスを行っております。
| 住宅購入相談の比較 | 当社 | FP事務所 | 他の住宅相談窓口 |
|---|---|---|---|
| 所属 | 独立 | 独立 | 保険代理店など |
| 中立性 | 高い | 高い | 低い |
| 提案内容 | 幅広い | 事務所により違いあり | 扱う商品に偏る |
| 住宅購入、 リノベーションの知識 |
専門 | 住宅専門ではない | 扱う商品に偏った知識 |
| 不動産物件の紹介 | 不動産免許取得者のため、土地・戸建て・マンションの物件比較・アドバイスなどが可能 | 不可 | 不可 |
| 相談料 | 無料 | 無料 or 有料 | 無料 |
ファイナンシャルプランナー(FP)による住宅ローン・住宅購入無料相談
おうちの買い方相談室 さいたま
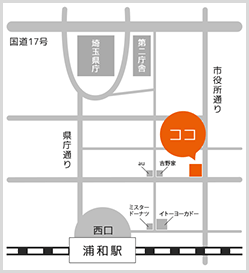
〒330-0062 さいたま市浦和区仲町2-5-1 地下1階 Mio浦和
TEL:048-814-2080
https://おうちの買い方.com/
ファイナンシャルプランナー(FP)コラムベスト5
よくある質問ベスト6
ご相談者様の声
 マンション検討から2世帯住宅へ。住宅専門FPに相談したことで、わが家に合う住まい選びができました
Iさん(埼玉県上尾市)
 事前にライフプランシミュレーションしてもらうことで、妻の希望だった注文住宅を安心して実現することができました!
Tさん(埼玉県さいたま市北区)
 住宅メーカーから紹介されたFPとは違って、中立な立場でアドバイスをしていただき満足の住宅を購入することができました。
Nさん(千葉県千葉市)
専門家の声
 住宅購入はとても大きな買い物なのでファイナンシャルプランナー(FP)に無料相談できるという仕組み(おうちの買い方相談室)はご相談者様にとって安心できる内容だと思います。
私も注文住宅の購入時に相談させてもらい非常に助かりました。
>>クローム税理士法人HP